domingo, 3 de mayo de 2015

Tecnologia & Gerencia

INTELIGENCIA EMOCIONAL


 UNA VISIÓN DEPORTIVA GREMIAL


Recién terminan los Juegos Deportivos Nacionales de Colegios de Contadores Públicos de Venezuela realizados en la ciudad de Maracaibo estado Zulia, una justa deportiva con mas de tres mil participantes de las 24 entidades deportivas del pais compitiendo en la gran mayoría de deportes federados en  Venezuela, con mucho orgullo me tocó representar a mi estado Lara en la disciplina de Pool, permitiéndome esto relacionarme con mis colegas atletas de las demás disciplinas, con los dirigentes deportivos y miembros de la Junta Directiva del Colegio al cual represento, de igual manera mi condición me involucró en el proceso de preparación, competición y post-competencia  de la delegación Larense en los mencionados juegos deportivos. En mi trayectoria como atleta, entrenador y dirigente deportivo de mas de treinta años en el deporte de la esgrima, he tenido la oportunidad de vivir experiencias que me motivan a percibir las grandes subjetividades del mundo deportivo y en este momento quisiera compartir con los lectores de mi Blog tribunagerencial, este corto análisis de gerencia deportiva relacionado a la  inteligencia emocional de los actores en las organizaciones deportivas gremiales caso Contadores Públicos Lara. 


Una misma visión diferentes realidades: Desde la posición donde se observan los hechos en los ambientes deportivos surgirán diferentes realidades  y aunque sea bajo la misma visión de un acontecimiento se tendrán múltiples puntos de vista, es decir los actores en este caso si los identificamos como Directivos, Dirigentes Deportivos y Atletas partiendo de la premisa que tienen los mismos intereses deportivos gremiales pero diferentes funciones y responsabilidades en la organización, es inevitable que en el proceso de preparación y competición emerjan dificultades, ya que es complejo la participación de una delegación en un encuentro nacional dado que confluyen elementos financieros, logísticos, técnicos tácticos deportivos y humanos. La visión debe ser compartida y alineada con los objetivos de un colectivo en este caso la delegación deportiva, pero la delegación se traduce en los tres elementos mencionados anteriormente Junta directiva, Dirigentes deportivos y Atletas, se debe tratar de enfocar hacia una misma dirección en búsqueda de una realidad colectiva, es decir emocionalmente contextualizar los diferentes puntos de vista y hacer que converjan en un punto determinado que contribuya al logro de los objetivos y de la planificación deportiva de la triada en cuestión. 


Dirección, liderazgo y trabajo en equipo: La junta Directiva del Colegio de Contadores Públicos del Estado Lara y los dirigentes deportivos del gremio convertidos en personas y lideres organizacionales juegan un papel primordial, ya que son los garantes de los medios y las condiciones optimas de los atletas que participan en competiciones con la particularidad que su influencia beneficia o perjudica el resultado deportivo desde la planificación del evento; es decir antes de la competencia misma sus decisiones formaran parte del proceso emocional de los atletas desde el punto de vista de la motivación deportiva  y su actitud para enfrentar su compromiso, el liderazgo y el trabajo en equipo es fundamental en la etapa pre-competitiva, competitiva  y de organización logística tales como alimentación, alojamiento, implementos deportivos y apoyo al entrenamiento deportivo en general; ahora bien los recursos siempre serán escasos por lo tanto la planificación estratégica deportiva y la ejecución de la misma debe ser compartida por directivos y dirigentes con la finalidad de superar  las barreras existentes en todo proceso de accionar planes, y por otro lado en materia de liderazgo halar hacia el mismo lado y acompañar a tu equipo te garantizara un optimismo emocional que en materia deportiva influye en un 70% en el resultado deportivo.  

Competencia y resultado deportivo: Si bien los grandes protagonistas de todo evento deportivo son los atletas, también es cierto que los resultados deportivos y el logro del éxito de la delegación deportiva recae sobre sus hombros, el hecho de enfrentar a un contrario para obtener una derrota o una victoria genera por si misma una carga emocional de altos niveles de presión en los individuos, cuando un atleta se presenta bien sea en su participación individual o en conjunto en el terreno de juego no hay mas responsables que él mismo de su resultado, aun sin dejar de lado las variables mencionadas anteriormente el atleta tiene compromiso de preparación individual, conducta deportiva, honor y disciplina dentro de las canchas. Una vez asumido el reto de competir por la entidad no hay vuelta atrás, dejas de ser un Contador Publico Colegiado y te conviertes en un atleta de rendimiento deportivo dentro del gremio, si tal cual, un atleta de rendimiento... O sea ganador de competencias, aquel que derrota al contrario en juego limpio capaz de usar mejor el juego técnico-táctico, el de mayor entrega y esfuerzo realiza y por su puesto el mejor preparado  física  y emocionalmente.

A manera de Conclusión: Los Directivos, Dirigentes y Atletas en la visión deportiva debemos entender y manejar que en el deporte un equipo somos todos y que el resultado general siempre dependerá de la suma del resultado individual, enfocarnos en una misma vía, construir una misión  y ser responsable de nuestro resultado asumiendo el compromiso competitivo, con altos niveles de emoción, confianza, honestidad y sobre todo optimismo y respeto hacia cada  uno de nosotros; sin duda alguna nos guiara el año que viene a nuestro nuestro Objetivo ... Lara Campeón.  

Lcdo. Miguel Camacaro 
@negrocamacaro


domingo, 19 de abril de 2015

Tecnologia & Liderazgo

7 puntos en común en la mente de todos los emprendedores exitosos

Muchos buscan comprender qué tiene el ADN de los emprendedores que se hacen que sobresalgan del resto.
Emprendedores

Y aunque la ciencia aún no ha develado el misterio, quizás lo que diferencie a los entrepreneurs que triunfan en sus proyectos es una forma particular de pensar y de actuar. Entonces, comprender cuáles son los puntos en común en su cosmovisión, puede servir como espejo para copiar y comenzar a activar el sentido de emprendimiento en la vida cotidiana.

¿Qué une a los emprendedores exitosos?

Son valientes
Se animan a correr riesgos, luego de haber analizado el panorama. Y no se dejan apabullar ni por el fracaso ni por la derrota: saben que son parte del juego. Además, lo usan como una oportunidad de aprendizaje.

Salen de la zona de confort
Un emprendedor asume que es incompatible querer crecer y superarse sin salir del recinto seguro.

Conocen su objetivo
Saben plantear una meta, ver qué recursos hay para alcanzarla, y por qué es importante hacerlo. A partir de ahí, hay que actuar, olvidando excusas que empiezan por “y si…” Si no actuamos, nadie lo hará por nosotros.

Apuntan al cielo
La motivación y el optimismo son claves para que un emprendimiento triunfe. Un emprendedor no habla consigo mismo en términos tóxicos. Todo lo contrario. Su idioma emocional le dice que hay oportunidades, que existen soluciones y que tiene que intentarlo. Las personas optimistas procesan mejor la información negativa, evalúan y gestionan el riesgo con responsabilidad, tienen claridad mental para manejar la información compleja y por lo general suelen trabajan con mayor creatividad y nuevas ideas.

Creen en la buena suerte
Las personas que dicen tener buena estrella, como ha concluido Richard Wiseman en varios estudios, se orientan hacia ella. Viven en un mundo plagado de oportunidades que ellos mismos fabrican y de las que participan. Las personas que creen en la suerte, de alguna manera, la atraen. Creen que la vida les va a sonreír y si se encuentran con alguien, generan un contacto; si van a una entrevista, se venden bien; si tienen una idea, indagan todo para llevarla a la práctica. Invierten más esfuerzo porque tienen claro que llegarán a su meta.

Tienen sus emociones a raya
Un emprendedor no puede ser una persona con emociones tipo montaña rusa. Más bien trata de manejar sus emociones. No se pone de los nervios cuando algo va mal, ni eufórico cuando va bien. Mantiene una actitud serena y equilibrada que transmite paz a los demás.

Son apasionados
Los profesionales de éxito son personas que se dedicaron a su vocación, a lo que les apasionaba, sin pensar si convenía o no, si era una profesión con salidas o no lo era. Cuando se siente pasión, todo fluye y somos capaces de ser creativos e invertir energía y tiempo sin el coste de la pereza.

Via iprofesional.com

Por equipo editor Tribuna Gerencial 

lunes, 13 de abril de 2015

Tecnologia & Negocios

La impresionante historia de Michelle Phan: de mesera a millonaria

Michelle Phan logró algo que parecía imposible: ser una millonaria antes de cumplir 30 años gracias a YouTube.
michelle_phan

Esta emprendedora vino de una familia inmigrante vietnamita y era tan pobre que desde muy joven trabajo como mesera en un restaurante de shushi. En 2003 empezó a escribir un blog sobre maquillaje para escapar de la dura realidad de un padre adicto al juego y a la pobreza. Luego de no conseguir un trabajo en una firma de cosméticos, decidió hacer un video tutorial en respuesta a peticiones de dos de sus lectores.

Esta videoblogger empezó en 2007 a publicar en YouTube sus consejos sobre maquillaje y mascarillas que grababa con la cámara de su MacBook Pro. En 2007 ya tenía algunos videos pero fue hasta que publicó un tutorial para imitar el look de Lady Gaga en el video de Bad Romance que su popularidad verdaderamente despegó.  Este video tiene casi 50 millones de vistas.
Es aquí de donde proviene la verdadera fortuna de Phan, con YouTube a través de su programa de Socios. La plataforma de videos de Google paga hasta 5 dólares por cada mil vistas a un video. Estas ganancias se dan por la enorme cantidad de clics que las superestrellas de YouTube pueden atraer.
Este acuerdo resulta muy atractivo para la videoblogger, quien tiene más de 7.5 millones de suscriptores a su canal personal (gana unos 66 abonados por hora) y cuyos videos reciben un promedio de 442,609 visitas diarias, según el sitio Vidstatsx.com.

Cuando Phan comenzó a ganar popularidad recibió ofertas de varias cadenas de televisión para hacer un programa, sin embargo, la emprendedora se reusó a vender su idea y decidió permanecer en YouTube porque era un canal que le permitía tener control de su contenido y sus videos, sin comprometer las causas que a ella le importan.
Actualmente Phan tiene un valor neto de tres millones de dólares, ha participado en revistas como Seventeen, fue vocera y maquillista de Lancome, la firma Glamhouse la llamó para ser imagen de su colección de joyería “Ever Eden”, tiene su propia línea de cosméticos llamada Em Cosmetics, dirige su propia empresa de belleza llamada ipsy y es autora del libro “Make Up: Your Life Guide to Beauty, Style, and Success — Online and Off”.

Ha sido reconocida por diversas publicaciones financieras como el rostro de las nuevas celebridades nacidas del emprendedurismo en la red.
Te dejamos algunas frases de esta emprendedora ejemplar:
-“La moda es como el arte; es una forma de expresión personal. Debes vestirte para expresarte, no para impresionar a otros”.
- “El fracaso te lleva a un camino claro para descubrir tus verdaderos talentos”.
-“Los primeros dos o tres años que hice videos en YouTube no gané dinero. Estaba aprendiendo cómo usar la plataforma por lo que sólo ponía videos de consejos sencillos, lo que, irónicamente, atrajo a los suscriptores”.
-“Tu pasión puede crear nuevas ideas, trabajos incluso ser el combustible de tu espíritu emprendedor para generar un gran concepto”.
-“Todos somos perfectamente imperfectos y eso está muy bien”.

Soyentrepreneur
via bancaynegocios.com 

Por Equipo Editor Tecnologia Gerencial

miércoles, 8 de abril de 2015

Tecnologia & Economia

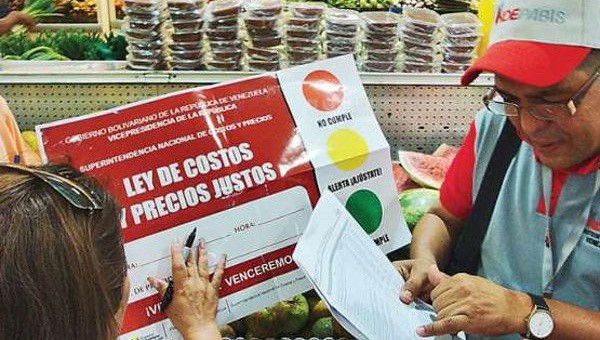
Criterios contables para determinacion de Precios Justos 

Preparado por Thomy Céfalo

Socio de Mazars Venezuela

I.  CRITERIOS CONTABLES GENERALES PARA LA DETERMINACIÓN DE PRECIOS JUSTOS. GACETA OFICIAL N° 40.351 DE FECHA 07-02- 2014

Desde el día siguiente al de la emisión está en vigencia el referido instrumento legal.
A continuación ofrecemos el resumen de algunos de los aspectos más importantes de la Providencia Administrativa N° 003/2014 que nos ocupa en este boletín:
1)  Hace una remisión directa a los principios de contabilidad aplicables en el país (VEN-NIF), al señalar que “la información financiera debe prepararse y presentarse de manera íntegra, fiable y razonable, con apego a los Principios de Contabilidad de Aceptación General vigentes en la República Bolivariana de Venezuela y demás marco normativo aplicable”.
2)  Lo anterior, llevaría a pensar, en principio, que deberían tomarse las cifras de los estados financieros preparados conforme a VEN-NIF, dentro de los cuales está el componente de la inflación, según lo establece el Boletín de Aplicación N°2 (BA VEN-NIF N°2) denominado “Criterio para el Reconocimiento de la Inflación en los Estados Financieros Preparados de Acuerdo con VEN-NIF”.
De manera que debe ponerse atención y seguirse  toda la información técnica emanada de la Federación de Colegios de Contadores Públicos de Venezuela (FCCPV).
Además, en nuestra opinión, la inflación constituye un elemento muy importante de la economía de cualquier empresario que realice actividades en Venezuela, y debería considerarse en la determinación de los precios de sus operaciones y la obtención de su beneficio.
Pero desconocemos si la autoridad competente utilizará las llamadas “cifras históricas” o las denominadas “cifras ajustados por inflación o en moneda constante”. La Providencia Administrativa no lo señala expresamente.
3)  La Providencia Administrativa toma una parte de la denominada NIC 2 (Norma Internacional de Contabilidad) relativa a Inventarios y que está vigente en Venezuela (según lo ha expresado FCCPV en sus boletines de aplicación de las Ven-NIF), incorporándola como su texto legal, sobre todo en lo referente a lo que tiene que ver con los inventarios.
4)  En este sentido, “el costo será el valor de los elementos necesarios asociados directa e indirectamente para la producción de un bien o la prestación de un servicio”.
5)  Se dividen las erogaciones en:
  • Costos de producción: Todos los derivados de la adquisición y transformación para darle al producto o servicio la condición de terminado o prestado.
  • Gastos ajenos a la producción (gastos del período):
  i)  Gastos de administración.
  ii)  Gastos de representación.
  iii)  Gastos de publicidad.
  iv)  Gastos de ventas.
  v)  Otros gastos que considere la SUNDDE.
6)  Los inventarios los señala como:
  • Aquellos mantenidos para ser vendidos en el curso normal de la operación del negocio.
  • Aquellos mantenidos en proceso de producción para su posterior venta.
  • Aquellos mantenidos en la forma de materiales o suministros para ser consumidos en el proceso.
7)  Luego, pasa la Providencia Administrativa a señalar cuáles serán los elementos del costo de producción, dividiéndolos en:
  • Costos de adquisición de materias primas y materiales:
  i)   Costo de compra.
  ii)  Aranceles de importación.
  iii)  Gastos de importación (Fletes, seguros, almacenamiento primario, y otros similares)
  iv)  Transporte y manejo.
  v)  Otros directamente atribuibles a la compra de materias primas y materiales o productos terminados.
  vi)  Cuando se adquieran productos del proceso productivo a partes relacionadas o vinculadas domiciliadas en el exterior, deberá el costo cumplir con los postulados de la Ley de Impuesto a la Renta en materia de precios de transferencia. Ver artículo 111 a 142 de la L.I.S.L.R.
  • Costos de conversión o transformación: Aquellos incurridos y necesarios para darle a los productos o servicios la condición de terminados o prestados:
  i)  Mano de obra directa.
  ii)  Costos indirectos de producción fijos (aquellos que no varían con el nivel de producción, como por ejemplo, alquiler del inmueble donde funciona la planta de producción, depreciación)
  iii)  Costos indirectos de producción variables (aquellos que varían con el nivel de producción, como por ejemplo, sueldos indirectos, materiales, etc.)
  iv)  Costos indirectos de producción mixtos (aquellos que poseen una porción de costos fijos y costos variables).
8)   No forman parte del costo de producción las siguientes partidas:
  i)  Desperdicio o merma no normales (“Scraps”).
  ii)  Materiales, mano de obra y otros no normales.
  iii)  Almacenaje, a menos que sean necesarios para la producción.
  iv)  Financiamiento.
  v)  Los que no contribuyan a poner el producto en condiciones de terminados.
  vi)  Distribución, a menos que se trate de sujetos que lleven a cabo esta actividad.
  vii)   Los tributos.
  viii)  Las donaciones y liberalidades.
  ix)  El IVA no recuperable, por causas no imputables al sujeto.
9)  En cuanto al desperdicio, en nuestra opinión, la razonabilidad puede establecerse o calcularse bajo estándares técnicos internacionales, aplicables a cada proceso productivo.
10)  Se reconoce como integrante del costo de producción y por ende determinante del precio de venta, una parte de los gastos “ajenos a la producción o gastos del período”, hasta un máximo del 12,5% de dichos costos de producción.
11)   Cuando se trate de una industria que elabore varios productos y subproductos, y  los costos de cada tipo no puedan identificarse, se distribuirá el costo total utilizando criterio y base uniforme y razonable.
12)  En relación con el inventario, la Providencia Administrativa, señala lo mismo de la NIC 2, pero le agrega algunas cosas, así:
  • El costo real de producción es, en principio, el costo aceptado.
  • Cuando por la naturaleza de las operaciones no se pueda determinar el costo real podrá aplicarse, previa autorización escrita emanada de la SUNNDE, el denominado “Costo Estándar” (el cual deberá revisarse cada 4 meses) o el denominado “Método de Minoristas” (siempre y cuando se trate de inventarios de alta rotación, y  los márgenes de ganancia de cada tipo de inventario sean más o menos los mismos, sin que sobrepase el límite de 30%  del costo de producción).
  • Cuando sea posible identificar los costos a cada artículo específico o servicio, se debe obligatoriamente utilizar el costeo de identificación específica.
  • Cuando no se pueda costear el inventario por el método de identificación específica, se puede utilizar como control de inventarios el método PEPS (primero en entrar primero en salir), o el método CPP (Costo Promedio Ponderado).
  • Sobre el punto anterior, cabe mencionar que no se acepta el método UEPS (último en entrar primero en salir), al no estar mencionado en la NIC 2, aplicable en Venezuela según los boletines de la  FCCPV.
  • Se debe utilizar la misma fórmula de costo para todos los inventarios de igual naturaleza y uso similar.
  • Una vez elegido el método se debe aplicar consistentemente, es decir, la modificación deberá estar razonablemente sustentada. Aunque no es necesaria autorización previa de la SUNNDE, esta evaluará el cambio en sus procedimientos de fiscalización.
13)  La información solicitada en las revisiones de la SUNNDE, previa solicitud por escrito, deberá ser suministrada por el sujeto dentro de los 5 días hábiles siguientes.
Via notigerencia.com 

viernes, 3 de abril de 2015

Tecnologia & Negocios

SIETE ESTRATEGIAS DE LA CONSULTORÍA EMPRESARIAL

Lo que todo consultor empresarial debe manejar al enfrentarse al cliente en la primera entrevista:


  1. Véase y actué como un profesional, conviértase en su propia marca.  

    Desde el inicio de la conversación con el cliente le estarán observando su manera de vestir, la forma de presentar sus argumentos, el dominio del lenguaje técnico, pero sobre todo su actitud de manejar y llevar la conversación acerca del tema por lo cual usted esta siendo consultado;Todo esto es el equivalente a la imagen corporativa que usted representa y a la creación de su marca personal.

  2. Prepárese para el tema de discusión con el posible cliente.

    Antes de la primera cita es recomendable solicitar algún requerimiento especifico acerca de las necesidades del cliente, de esta manera usted podrá refrescar conocimiento en la materia realizando algunas lecturas de innovaciones o cambios de ultima hora referente al tema a ser consultado, trate de no ser agarrado desprevenido en la gestión de su conocimiento.  

  3. Ofrezca soluciones no venda problemas.

    La mayoría de los asesores empresariales cometen el error de identificar un problema tras un diagnostico inicial, y luego tratar de vendérselo al cliente como la base de su servicio. El cliente esta dispuesto a pagar soluciones que satisfagan sus necesidades y le hagan obtener un beneficio en términos de rentabilidad y reducción de costos, venda soluciones¡ NO problemas.

  4. Escuche detenidamente, ya tendrá tiempo para hablar.

    Escuchar es tan importante como hablar en una primera cita, si el cliente quiere descargar toda su frustración escúchelo con atención interrumpiéndole lo menos posible,no lo aborde con propuestas de servicio, en ocasiones una conversación sencilla nos acerca mas al cliente que un sistema intenso de técnicas de ventas.

  5. Convierta sus servicios en un producto tangible. 

    En el negocio de la consultoría empresarial básicamente se vende el conocimiento como intangible, por lo cual se hace un poco complicado venderlo en comparación con otros productos. Entonces necesario es convertir el servicio de gestión del conocimiento en productos tangibles utilizables por el cliente, en la medida de lo posible identifique su producto con nombres comerciales tales como: Informe Diagnostico, Manuales de organización, Carpetas de servicio, Cuadernos de trabajo, Matriz de trabajo, Tablas o Estados Demostrativos, Auditoría de gestión empresarial, entre otros, y que puedan ser manipulables en electrónico montados en nuevas tecnologías. 

  6. Establezca claramente el precio  de sus productos y el servicio a prestar. 

    En toda ocasión debe estar preparado para estimar el precio de sus productos y cuales son los servicios que usted presta como consultor, no improvise en estos aspectos ya que nunca faltara el momento donde sea abordado por clientes que querrán saber de antemano cuanto les costara tenerlo a usted y su equipo de trabajo. Si bien la consultoría empresarial debe manejarse con contratos de servicio bien especificados, el consultor debe tener a la mano algunos detalles tales como costo de horas hombre, estimación de situaciones donde el trabajo deba realizarse fuera de la ciudad y por supuesto proyectos emergentes. 

  7. Negocie su oferta, sin desestimar los temas de suma importancia para su modelo de negocio y calidad del servicio.

    En el mundo de los negocios la pugna por reducir costos siempre está presente y la consultoría empresarial no escapa de ello, si le ofrecen una buena oferta aún sin ser la que usted tenia en mente no la desestime, negóciela sin ceder en los asuntos importantes que pudiesen alterar la calidad del servicio y su modelo de negocio.

    Si quieres profundizar en las Siete Herramientas del Consultor Empresarial, te ofrezco ser tu coach en la formación como consultor empresarial y te acompañare en el  desarrollo de tu potencial como profesional de la asesoría empresarial.  


    Por Miguel Camacaro 

    Consultor Estratégico Empresarial 

    @tecnogerca


domingo, 22 de marzo de 2015

Tecnologia & Negocios

Las 20 petroleras más grandes del mundo ¿Qué lugar ocupa Pdvsa?

Con el precio de barril a 43 dólares, no es un momento sencillo para la industria, pero aún así parece que falta mucho para dejar de depender de los hidrocarburos.

To match Special Report VENEZUELA/PDVSA

La industria petrolera mundial se encuentra en estado de pánico. El precio del crudo ha caído más bajo y más rápido de lo que nadie podría haber predicho. A 43 dólares, el barril ha bajado 70% desde junio de 2014. Los suministros récord del petróleo han superado a la demanda, y ahora los tanques de almacenamiento se están llenando. Para junio podríamos simplemente quedarnos sin espacio donde meter todo ese petróleo. Si eso ocurre, los 43 dólares por barril podrían lucir como un gran precio en comparación con lo bajo que podría caer.

Es notable que el mundo se encuentre nadando en petróleo. Hace una década, la Tierra usaba unos 83 millones de barriles por día, una cifra que ha crecido hasta los 93 millones de la actualidad. ¿Recuerdan que en 2008 algunas voces pronosticaban que el precio récord de 147 dólares por barril era sólo el comienzo de un súper pico del petróleo? Esas voces se han apagado por completo.

He pensado mucho en ello durante la compilación de mi lista anual de las empresas de petróleo y gas más grandes del mundo, de la cual tengo mucho que agradecer a la gente de la consultora energética WoodMackenzie, que me proporcionó datos sobre los 21 mayores productores del mundo. No solo tenemos los números de 2014, sino también, para hacer una comparación, todos a partir de 2004.

¡Qué diferencia hace una década! En aquel entonces, los primeros productores bombeaban 64.1 millones de barriles de petróleo crudo equivalente (mbpce). Hoy están bombeando colectivamente 80.4 mbpce, un incremento de 25%. WoodMackenzie me asegura que no existe doble contabilidad en sus datos. Las cifras representan los volúmenes que cada empresa explota antes del pagos de regalías. En total, estas empresas representan aproximadamente la mitad de la producción de crudo del mundo. Pero hay una cosa que apenas ha cambiado en una década: en 2004 el precio promedio del barril de West Texas Intermediate era de 41.5 dólares. Mientras escribo esto, el 19 de marzo, el WTI está en 43 dólares.

Todo ese crecimiento en la producción está lejos de ser distribuido uniformemente. Rosneft, una empresa controlada por el Kremlin, se lleva el premio por añadir la mayor cantidad de volumen en la última década, pasando de los 300,000 bpce en 2004 a los 4.7 mbpce de hoy. El crecimiento de Rosneft se ha debido en gran parte a su absorción de Yukos y la adquisición de TNK-BP –la segunda, más cara que la primera–. PetroChina también ha estado en una racha, pasando de 2.6 mbpce a 4 millones. Entre el resto, Saudi Aramco ha pasado de 1.2 millones de barriles a 12 millones, Qatar Petroleum ha duplicado a 2.4 millones de barriles equivalentes al día, mientras que las compañías nacionales de petróleo de Irán, Kuwait, Abu Dhabi y Brasil han agregado cada una alrededor de 1 millón de barriles por día. ¿Ubican la tendencia? Entre las compañías petroleras más grandes, la gran mayoría del crecimiento en el volumen proviene de entidades controladas por el Estado. Comparemos eso con el desempeño de las compañías petroleras internacionales: ExxonMobil ha logrado sumar sólo 100,000 bpce en la última década para llegar a 4.7 millones. Chevron ha añadido 200,000 bpce para llegar a 3.3 millones, mientras que Royal Dutch Shell y BP han caído en 200,000 barriles a 3.7 millones. ConocoPhillips ha añadido 200,000 y Total redujo 100,000 bpce.

Ahora tiene sentido que las compañías petroleras nacionales de los países ricos en petróleo crezcan, y mucho, sobre todo cuando han sido incentivadas por varios años del barril a 100 dólares, pero ¿cuál es la excusa de Exxon, Chevron y Shell para no crecer? La producción de petróleo en Estados Unidos ha aumentado en casi 5 millones de barriles por día en los últimos 6 años y en 1.4 bpce sólo en 2014. La producción de gas natural en EU ha aumentado de 680,000 millones de metros cúbicos por año en 2004 a 31 en 2014. ¿Por qué las petroleras internacionales no han participado en este crecimiento? ¿No estaban poniendo atención? No, no es eso. Tengamos en cuenta que a medida que los yacimientos de petróleo y gas son explotados, menos hidrocarburos fluyen de ellos. La producción mundial tiene un declive promedio del orden de 7%. Esto significa que sólo el mantenimiento de un nivel de producción constante requiere enormes inversiones en exploración, perforación y oleoductos. Sólo para mantener el ritmo, cada una de las empresas más grandes debe hacer inversiones de capital de más de 30,000 millones de dólares al año.

Parte de ese dinero ha terminado en el boom norteamericano. Exxon compró a XTO Energy por 40,000 mdd. Chevron y Shell se hicieron de una gran superficie de cultivo en los campos de Marcellus, Eagle Ford y Permian. BP y Total se asociaron con Chesapeake Energy. ConocoPhillips tiene una gran superficie dedicada a la perforación.
Pero los yacimientos de esquisto no han hecho mucho todavía. Con una sobrecarga excesiva y una lenta toma de decisiones, las grandes compañías aún no han sido capaces de sacar provecho del shale porque los costos son simplemente demasiado altos para generar un retorno decente que justifique la inversión. Shell ha perdido dinero en la región de América del Norte durante dos años. BP planea escindir su negocio de 48 estados en una compañía independiente. Exxon se ha resistido a invertir en grande en el shale, pero al menos ha permitido que XTO opere en condiciones que no aplasten su ágil cultura.

De hecho, el gran boom petrolero estadounidense ha sido liderado por docenas de operadores independientes más pequeños que generan 200,000 bpce o menos. Y gracias a sus esfuerzos, unas pocas de esas empresas han generado un flujo de efectivo libre que les permite financiar sus campañas de perforación en lugar de depender de las ventas de bonos y acciones.
Aún más, los gigantes energéticos han salido lastimados por el boom del shale incluso en casos en los que sólo han hecho incursiones tímidas. Según los cálculos de Bernstein Research, las grandes compañías petroleras integradas generan un retorno sobre el capital empleado promedio de aproximadamente 8% anual durante el ciclo que duró desde 2009 hasta ahora. En el ciclo anterior –antes del boom del shale– ese retorno promedio era más o menos de 16%. El problema con el auge del esquisto estadounidense es que todo este nuevo petróleo simplemente no es lo suficientemente rentable, incluso a 80 dólares el barril o más.

El colapso del petróleo de 2015 ya ha arrastrado a los más débiles: Saratoga Resources, BPZ Resources y American Eagle Energy han dejado de hacer el pago de intereses y se han visto obligados a reestructurarse. Quicksilver Resources y Cal Dive International ya se han declarado en bancarrota y muchos otros se están quedando rápidamente sin dinero en efectivo.
Todo lo anterior sirve para decir que la razón por la que Exxon, Chevron, Shell y Total no han añadido grandes volúmenes de petróleo nuevo en Estados Unidos se debe a que simplemente no sería lo suficientemente rentable como para hacerlo.

Esto también explica por qué los gigantes petroleros estatales de Arabia Saudita, Kuwait y Abu Dhabi no tienen ningún interés en ayudar a que los productores independientes de Estados Unidos coloquen sus millones de barriles reduciendo su propia producción. El costo de equilibrio de Saudi Aramco es del orden de 10 dólares por barril. El punto de equilibrio de los mejores yacimientos de esquisto estadounidenses está cerca de los 40 dólares. Qatar, Kuwait, Irak y Abu Dhabi han invertido decenas de miles de millones de dólares (a menudo con la ayuda de esos titanes internacionales) para aumentar su producción altamente rentable. El desembolso de Aramco en los últimos años ha sido de más de 100,000 mdd. No tienen intención de recortar la producción de petróleo fácil y renunciar a su participación de mercado ante el fracking de alto costo de los estadounidenses.

Esto no quiere decir que la revolución del shale de Estados Unidos será una moda pasajera. Por el contrario, esta nueva fuente de suministro será cada vez más importante a medida que el resto de los campos convencionales de Rusia y Medio Oriente continúen su declive inevitable. De hecho, podemos esperar que los gigantes aprovechen los deprimidos precios actuales de los activos para comprar más terrenos y sumarlos a sus inventarios. También serán capaces de reducir los costos de desarrollo al presionar aún más a las empresas de servicios.

Tomará algún tiempo deshacerse del excedente, pero los precios del petróleo se recuperarán y la industria estadounidense del petróleo de esquisto madurará, encontrará una mayor disciplina de capital y ayudará a estimular años de crecimiento futuro para las grandes petroleras.
Mientras tanto, una lectura de la muy respetada Statistical Review of Energy de BP muestra que la era del petróleo está lejos de terminar. Las fuentes de energía renovable, a pesar de su bombo, contribuyen con sólo 2.7% de la mezcla energética mundial, con la eólica a la cabeza con el 1% del total, le siguen la energía nuclear y la hidroeléctrica. Después de ellos, todos son combustibles fósiles: gas natural, el 24%, y el carbón un 30%, pero la mayor fuente mundial de energía, con 33% del total, sigue siendo el petróleo.
Éstas son las 20 empresas petroleras y gaseras más grandes en 2015:
  1. Saudi Aramco – 12 mbpce
  2. Gazprom – 8.3 mbpce
  3. National Iranian Oil Co. – 6 mbpce
  4. Exxon Mobil – 4.7 mbpce
  5. Rosneft – 4.7 mbpce
  6. PetroChina – 4 mbpce
  7. BP – 3.7 mbpce
  8. Royal Dutch Shell – 3.7 mbpce
  9. Petróleos Mexicanos – 3.6 mbpce
  10. Kuwait Petroleum Corp. – 3.4 mbpce
  11. Chevron – 3.3 mbpce
  12. Abu Dhabi Nacional Oil Co. – 3.1 mbpce
  13. Total – 2.5 mbpce
  14. Petrobras – 2.4 mbpce
  15. Qatar Petroleum – 2.4 mbpce
  16. Lukoil – 2.3 mbpce
  17. Sonatrach – 2.2 mbpce
  18. Ministerio iraquí de Petróleo – 2 mbpce
  19. PDVSA – 2 mbpce
  20. ConocoPhillips – 2 mbpce
Con información de forbes.com.mx

Por Equipo Editor Tribuna Gerencial  

miércoles, 18 de marzo de 2015

Tecnologia & Negocios

Trabajo freelance

¿nueva fuerza laboral? 


iesa.edu.ve/ El trabajo “freelance” ha venido creciendo desmesuradamente, impulsado en primer lugar por la crisis económica que atraviesa parte del mundo y por el auge de las tecnologías de la información y la comunicación. Especialistas coinciden que en tiempos de crisis, los aspirantes deben evaluar cuidadosamente todas las oportunidades y adoptar la mejor actitud; no obstante, estas coyunturas son sencillamente contraproducentes para los profesionales con menor experiencia; por lo que la modalidad freelance ha funcionado como una opción apetecible para este sector.

Un estudio desarrollado a más de 2190 organizaciones por la empresa Nubelo, una plataforma de trabajo "online" de países de habla hispana, arrojó que el 54% de la muestra considera que esta forma de trabajar todavía debe mejorar en cuanto a la mayor oferta de empresas y profesionales, el 31,9 % alerta sobre la necesidad de incluir más filtros por países y el 30,40% aún reclama la importancia de poder entrevistar a los candidatos online para escoger al perfil más capacitado.  La investigación también señala que en lo que respecta a la confianza de las empresas para contratar en los países, el 52% elige España, el 37% Argentina, el 21,6% México, al 20,40 % de la muestra le es indiferente el país; mientas sólo el 16 % elige Chile y el resto se distribuye en pequeñas porciones alrededor de los demás países. 

Otro dato revelador del estudio es que los empleados freelance son en su mayoría jóvenes. El 44% indicó tener entre 26 y 35 años de edad, seguido de un 27% que se ubica entre 36 y 45 años, mientras 15% dice tener más de 45 años. De acuerdo con palabras de Jorge Araujo, director de Nubelo para América Latina, el 58% de los encuestados asegura dedicarse a tiempo completo a esta labor. 

Araujo sostiene que el trabajo 3.0 vendrá en ascenso, pues apoya a las empresas en la reducción de sus costos de mantenimiento de instalaciones, funcionales y de plantilla. Asimismo, destaca que países como España y Argentina poseen políticas de trabajo flexible y de allí que sean los que más puestos de trabajo generen. 

Tomás O'Farrell , quien es fundador de la red Workana (una plataforma de trabajo online orientada a Latinoamérica que cuenta con más de 120.000 usuarios), reconoce que parte de los trabajos 3.0 más solicitados están vinculados a áreas referentes al marketing, el diseño, redes sociales, programación, redacción de reportes, contabilidad y manejo de aplicaciones estrictamente tecnológicas. 

“Para el año 2017 el trabajo 3.0 representará el 54% de la fuerza laboral a nivel mundial. Hoy en día cada vez con mayor prontitud los jóvenes del mundo incursionan en esta modalidad y deciden apegarse a nuevas formas de hacer negocio”, indicó.
 
Según la profesora del Centro de Gerencia y Liderazgo del IESA, Patricia Monteferrante, el trabajo 3.0 está dirigido a una generación que aspira tener movilidad empresarial y por lo tanto, no estar atada a la organización y espera flexibilidad de su patrono. 
  A su vez, la académica señaló que el trabajo freelance tiene tanto implicaciones positivas como negativas para una empresa. En primer lugar, afirmó que las organizaciones se ven favorecidas al contratar personas que no recargan las plantillas con más capital humano; y en segundo orden, reveló el riesgo que significa la flexibilidad laboral del empleo, ya que en ocasiones las entregas de las tareas pueden ser dilatas y con baja calidad. 
Reconoció el impacto que han generado las tecnologías de la información en el mundo empresarial. “La tecnología ha roto las barreras fronterizas que limitaban la búsqueda de empleo. Las bolsas de trabajo freelance han surgido como un instrumentos para promocionar perfiles de profesionales”, añadió. 

Destacó que aún se requiere de ciertos cambios organizacionales para que el trabajo freelance se transforme en un porcentaje importante de la fuerza laboral a nivel mundial, debido a que las instituciones todavía conservan esquemas piramidales que obstaculizan la implantación de nuevos enfoques. Sin embargo, Monteferrante insistió en que este tipo de empleo no parece ser una tendencia pasajera, sino un cambio exponencial del mercado. 

“El trabajo 3.0 llegó para quedarse. Las organizaciones se resisten a las redes sociales por el miedo a tenerse que democratizar y ofrecer más información de su propia estructura. Las redes sociales diluyen el secretismo salarial”, sostuvo.

Via notigerencia.com 

Tecnologia & Negocios

  La estrategia MODA del SENIAT: Un cambio de paradigma para el ecosistema empresarial venezolano Por Miguel Camacaro Tecnologia Gerencial c...